04. Introdução à Teoria Monetária
4 Introdução à Teoria Monetária
Seção intitulada “4 Introdução à Teoria Monetária”💰 Funções Clássicas da Moeda e Política Monetária
Seção intitulada “💰 Funções Clássicas da Moeda e Política Monetária”flowchart TD
Moeda["🏦 A Moeda na Economia Moderna"]
Moeda --> F1["1. Meio de Troca<br/><i>Intermedia as transações comerciais, eliminando a necessidade do escambo</i>"]
Moeda --> F2["2. Unidade de Conta<br/><i>Padrão de medida contábil e de fixação dos preços dos bens e serviços</i>"]
Moeda --> F3["3. Reserva de Valor<br/><i>Permite acumular e postergar o poder de compra no tempo</i>"]
classDef mon fill:#1e293b,stroke:#10b981,stroke-width:2px,color:#f8fafc;
class Moeda,F1,F2,F3 mon;
📊 Estrutura dos Agregados Monetários no Brasil
Seção intitulada “📊 Estrutura dos Agregados Monetários no Brasil”| Agregado | Ativos Monetários Integrantes | Grau de Liquidez | Característica |
|---|---|---|---|
| Papel-moeda em poder do público + Depósitos bancários à vista | Imediata (100%) | Moeda estrita / Meio de pagamento de liquidez imediata | |
| + Depósitos de caderneta de poupança + Títulos emitidos por instituições financeiras | Alta | Moeda em sentido amplo com rendimento contratual | |
| + Quotas de fundos de renda fixa + Títulos públicos federais | Intermediária | Ativos de investimento de curto e médio prazo | |
| + Títulos de elevada liquidez privada (letras de câmbio, debêntures bancárias) | Ampla | Poupança financeira total da economia |
🏛️ Instrumentos de Atuação do Banco Central (BACEN)
Seção intitulada “🏛️ Instrumentos de Atuação do Banco Central (BACEN)”flowchart LR
BACEN["Banco Central do Brasil (BACEN)"]
BACEN --> C["1. Depósito Compulsório<br/><i>Percentual dos depósitos bancários retidos obrigatoriamente no BACEN</i>"]
BACEN --> R["2. Taxa de Redesconto<br/><i>Taxa de juros cobrada nos empréstimos de liquidez aos bancos comerciais</i>"]
BACEN --> O["3. Open Market<br/><i>Compra e venda diária de títulos públicos federais</i>"]
BACEN --> S["4. Taxa Selic Meta (COPOM)<br/><i>Taxa de juros balizadora de toda a atividade econômica</i>"]
classDef bac fill:#064e3b,stroke:#10b981,stroke-width:2px,color:#ecfdf5;
class BACEN,C,R,O,S bac;
Introdução à Teoria Monetária
Seção intitulada “Introdução à Teoria Monetária”Estamos iniciando uma nova Unidade. Convidamos você para refletir sobre o funcionamento do sistema monetário. Mas, para entender como o sistema monetário funciona, precisamos saber o papel da moeda na Economia, o funcionamento do mercado monetário, ou seja, oferta e demanda da moeda. Compreendendo como funciona, fica mais claro entendermos como ele pode sofrer intervenções através da política monetária. Vamos apresentar ainda, os instrumentos de política monetária.
Princípios de Teoria Monetária
Seção intitulada “Princípios de Teoria Monetária”Você, como bom observador, já deve ter notado que, no mundo moderno, a moeda está presente em praticamente todos os momentos de nossa vida. Diante disso, podemos afirmar a importância do estudo da moeda.
De maneira corriqueira, as pessoas no seu dia a dia usam a palavra dinheiro* para significar riqueza. Se alguém tem muito dinheiro, entendemos que essa pessoa tem muita riqueza ou é rica. Mas estamos falando do valor das ações, dos imóveis ou de outros bens dessa pessoa.
*Os economistas normalmente definem dinheiro ou moeda não como a única forma de riqueza. Temos outras formas de riqueza, tais como carros, casas etc.
Você já parou para pensar como deve ser uma cidade, uma região, um país sem a presença do dinheiro, da moeda? Estamos falando do real (R$). Imaginou? Quais são suas observações? Para você o que distingue o dinheiro ou moeda de outras formas de riqueza?
O que distingue a moeda das outras formas de riqueza é sua característica de ser o mais líquido dos ativos*. Liquidez, aqui, quer dizer sua capacidade de se transformar em dinheiro vivo ou facilidade com que o bem pode ser convertido em meio de troca na economia.
Para considerarmos um bem como uma moeda, ele precisa desempenhar basicamente três funções:
- ser meio de troca, ou seja, ser exatamente aquele elemento que vai
viabilizar a ocorrência de milhares de trocas a cada momento;
- servir como unidade de conta, o que implica ser uma medida que as
pessoas usam para estabelecer os preços de seus serviços e bens, e fazer seus cálculos econômicos; e
- funcionar como reserva de valor já que a moeda precisa guardar poder de
compra ao longo tempo. Guardar poder de compra de hoje para amanhã.
Carvalho et al. (2000, p. 2) definem a moeda como sendo “[…], um objeto que responde a uma necessidade social decorrente da divisão do trabalho”, enquanto Mankiw (2005, p. 628) define moeda como sendo “[…] o conjunto de ativos da economia que as pessoas usam regularmente para comprar bens e serviços de outras pessoas”.
*Ativo – tudo que tem valor de mercado, seja legalmente propriedade de uma organização e apareça nos seus demonstrativos financeiros. Fonte: Lacombe (2004).
Tipos de Moeda
Seção intitulada “Tipos de Moeda”Temos basicamente dois tipos de moeda circulando nas economias. Veja a seguir:
- Moeda-mercadoria: é aquela que toma a forma de uma mercadoria com
valor em si. Mesmo sem ser moeda, tem valor, ou seja, é aceita naturalmente. O exemplo clássico desse tipo de moeda é o ouro, mas existem outras mercadorias que podem ser consideradas moedamercadoria, como, por exemplo, alimentos em época de guerra.
- Por fim temos a moeda de curso forçado, aquela que não tem valor em si
mesma. Isto quer dizer que o meio utilizado para garantir sua circulação é por decreto governamental. Note que a aceitação desse tipo de moeda depende tanto da força de um decreto governamental como das expectativas e das convenções de uma sociedade.
Para você pensar: podemos considerar o cigarro no sistema prisional
brasileiro uma moeda-mercadoria?
Política Monetária
Seção intitulada “Política Monetária”Quando falamos de política monetária, estamos nos referindo às ações do governo no sentido de controlar as condições de liquidez da economia. Diante disso, a política monetária pode ser definida como o controle da oferta de moeda e das taxas de juros, no sentido de que sejam atingidos os objetivos da política econômica global do governo.
Alternativamente, também podemos definir a política monetária como sendo a atuação das autoridades monetárias, por meio de instrumentos de efeitos diretos ou induzidos, com o propósito de controlar a liquidez global do sistema econômico.
A política monetária diz respeito à atuação do Banco Central para dimensionar os meios de pagamento e os níveis das taxas de juros, adequando essas variáveis aos objetivos de crescimento da produção e do emprego, com estabilidade de preços. A atuação do Banco Central opera-se pela determinação do volume de reservas obrigatórias dos bancos, dependendo do comportamento do público e dos bancos em relação às quantidades de moedas que desejam reter.
Demanda de Moeda
Seção intitulada “Demanda de Moeda”A moeda, como meio de troca, é a maneira mais eficaz de um indivíduo adquirir os bens e serviços de que necessita. Entretanto, como uma pessoa não gasta toda sua renda no momento em que a recebe, podemos perguntar: por que esse indivíduo não aplica parte dela – a que não é consumida imediatamente – em títulos, que rendem juros?
Vamos ver quais as razões que levam as pessoas a demandar e reter moeda?
São três as razões fundamentais que levam as pessoas a demandar e reter moeda em seu poder:
- A primeira, refere-se ao fato dos pagamentos e dos recebimentos não
serem perfeitamente sincronizados. A maior parte dos trabalhadores recebe seus salários no início do mês, mas os gastam, no decorrer do mesmo mês, com as despesas comuns de uma família, como aluguel, condução, alimentação etc. Portanto, essa pessoa precisa reter moeda ou dinheiro em seu poder durante todo o mês. A essa razão para a retenção de moeda, damos o nome de demanda da moeda para transações;
- A segunda, chamamos isso de demanda de moeda para precaução. Isto
significa que as pessoas previdentes sempre têm certa soma em seu
poder, reservada para
- um imprevisto, como problemas de saúde, uma batida de automóvel etc.;
e
- A terceira, diz respeito a demanda de moeda para especulação ou
demanda especulativa. Essa razão está associada ao fato de a moeda funcionar como reserva de valor. Se um indivíduo já separou de sua renda aquelas parcelas destinadas às transações e à precaução, o procedimento mais razoável seria aplicar o restante em títulos, que rendem juros, pois nada acontece com o dinheiro quando está simplesmente em casa ou depositado em um banco, em conta corrente.
É importante primeiramente conceituarmos taxa de juros* pois este conceito precisa ser entendido antes de seguirmos. Em 2005, foi publicado o livro O valor do amanhã, que discute a questão dos juros na sua concepção mais ampla. Segundo Giannetti (2005, p. 10),
[…] o fenômeno dos juros é, portanto, inerente a toda e qualquer forma de troca intertemporal. Os juros são o prêmio da espera na ponta credora ganhos decorrentes da transferência ou cessão temporária de valores do presente para o futuro; e são o preço da impaciência na ponta devedora – o custo de antecipar ou importar valores do futuro para o presente.
*Taxa de juros – valor da remuneração que o tomador de um empréstimo deve pagar ao proprietário do capital emprestado, geralmente expressa sob a forma de porcentagem do valor tomado emprestado por período definido no contrato de empréstimo. Fonte: Lacombe (2004).
Assim podemos afirmar que taxa de juros é o preço cobrado pelos credores aos devedores pelo uso de suas poupanças durante certo período de tempo.
Agora voltemos à nossa discussão. Se a taxa de juros do mercado está baixa, essa pessoa prefere esperar um aumento para aplicar seu dinheiro e obter, assim, uma remuneração maior, certo? Nesse caso, é importante ressaltarmos que a moeda cumpre melhor seu papel de reserva de valor em economias onde não há inflação* ou quando ela baixa. Isso tudo nos permite estabelecer uma relação inversa entre a taxa de juros do mercado e a demanda especulativa da moeda. Realmente, quanto maior a taxa de juros, menor a quantidade de moeda demandada e retida para especulação, e vice-versa.
*Altos índices inflacionários corroem o poder aquisitivo da moeda, reduzindo seu valor com o passar do tempo.
O que foi visto nos leva a concluir que a demanda por moeda tem um componente influenciado pela taxa de juros – a demanda especulativa – e um componente que não depende de juros – as demandas para transações e por precaução.
Para entendermos perfeitamente a demanda por moeda, basta lembrarmos que a taxa de juros é o preço da moeda, ou seja, o preço do dinheiro no mercado financeiro. Assim, no mercado financeiro, onde se encontram a oferta e a demanda por dinheiro, o dinheiro se transforma numa mercadoria, cujo preço é a taxa de juros.
Oferta de Moeda
Seção intitulada “Oferta de Moeda”Nas economias modernas, quem oferece moeda ao público são as autoridades monetárias como, por exemplo, o Banco Central, em função das necessidades dos agentes econômicos.
O conjunto de moeda manual (ou moeda corrente), depósitos à vista (moeda escritural ou bancária) e quase-moedas forma os meios de pagamento de uma economia. Veja a Figura 10.
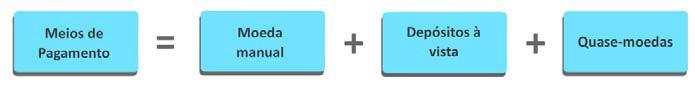
Figura10: Meios de pagamento Fonte: Elaborada pelos autores
Assim, podemos chamar também a oferta de moeda de meios de pagamento. Meios de pagamento constituem o total de moeda à disposição do setor privado não bancário, de liquidez imediata, ou seja, que pode ser utilizada imediatamente para fazer transações.
Os meios de pagamento, em sua forma tradicional, são dados pela soma da moeda em poder do público, mais os depósitos à vista nos bancos comerciais. Ou seja, pela soma da moeda escritural* e da moeda manual*.
*Moeda escritura – total de depósitos à vista nos bancos. Fonte: Lacombe (2004). *Moeda manual – é o papel-moeda emitido pelos governos e carregado pelos indivíduos. Fonte: Lacombe (2004).
Diante do exposto podemos afirmar que os meios de pagamento representam o quanto a coletividade tem de moeda física
– papel e metálica – com o público ou no cofre das empresas somado a quanto ela tem em conta-corrente nos bancos. Enfim, é aquela moeda que não está rendendo juros, que não está aplicada em contas ou ativos remunerados.
Os meios de pagamento, conceituados como moeda de liquidez imediata, que não rendem juros, também são chamados, na literatura mais específica, de M1.
M1 inclui o dinheiro (papel-moeda) em poder do público e os depósitos à vista (ou moeda escritural).
Alguns economistas admitem também como moeda a chamada quasemoeda. Você já ouviu este termo? Sabe o que significa?
Quase-moeda são ativos que têm alta liquidez – embora não tão imediata – e que rendem juros, como os títulos públicos, as cadernetas de poupança, os depósitos a prazo e alguns títulos privados, letras de câmbio e letras imobiliárias.
Na verdade, existem vários conceitos de meios de pagamento, dependendo das quase-moedas incluídas, como podemos verificar na classificação a seguir:
- M1: como já falamos, o M1 inclui o dinheiro (papelmoeda) em poder do
público e os depósitos à vista (ou moeda escritural). Este é o mais tradicional dos conceitos existentes sobre moeda. Quanto aos depósitos à vista (moeda escritural), estes constituem a maior parte do volume de meios de pagamento no mundo moderno, perfazendo um total de aproximadamente 80%, em média. Aqui a liquidez é plena;
-
M2: M1 + fundos do mercado monetário + títulos públicos;
-
M3: M2 + depósitos de poupança; e
-
M4: M3 + títulos privados.
Cabe destacar que tanto o papel-moeda quanto os depósitos à vista são considerados ativos monetários, ou seja, ativos que não rendem juros. Já os títulos públicos, cadernetas de poupança e certificados de depósitos bancários correspondem aos ativos não monetários, pois são ativos que rendem juros.
Funções do Banco Central
Seção intitulada “Funções do Banco Central”O Banco Central – BACEN – é o órgão responsável pela política monetária que tem como objetivo regular o montante de moeda e de crédito, e as taxas de juros, de forma compatível com o nível de atividade econômica.
O Banco Central tem como propósito manter a liquidez da economia, atendendo às necessidades de transações do sistema econômico. Diante disso podemos apontar como funções do Banco Central:
-
banco dos bancos;
-
banco do governo;
-
controle e regulamentação da oferta de moeda;
-
controle dos capitais estrangeiros e das operações com moedas
estrangeiras;
- fiscalização das instituições estrangeiras; e
- executor da política monetária.
Para exercer suas macro funções, o Banco Central utiliza os instrumentos de política monetária. O Banco Central é, também, a instituição responsável pela emissão de moeda.
Instrumentos de Política Monetária
Seção intitulada “Instrumentos de Política Monetária”Podemos considerar como instrumentos de política monetária todas as variáveis que o banco central controla diretamente. Estes estão divididos em quatro instrumentos clássicos de política monetária:
- Controle das emissões de moeda: o Banco Central controla, por força de
lei, o volume de moeda manual da economia, cabendo a ele as determinações das necessidades de novas emissões e respectivos volumes.
- Depósitos compulsórios ou reservas compulsórias (obrigatórias): processo
no qual os bancos comerciais, além de possuírem os chamados encaixes técnicos (o caixa dos bancos comerciais), são obrigados a depositar no BACEN um percentual determinado por este sobre os depósitos à vista.
- Operações com mercado aberto (open market): consistem na compra e
venda de títulos públicos ou obrigações pelo governo. Quando o governo coloca os seus títulos junto ao público, o efeito esperado é reduzir ou enxugar os meios de pagamento, já que parte da moeda em poder do público retorna ao governo como pagamento desses títulos. Ao contrário, quando o governo compra os títulos, efetua pagamento em moeda aos seus portadores, o que aumenta a oferta de moeda, e consequentemente, dos meios de pagamento.
- Política de redesconto: implica na liberação de recursos pelo BACEN aos
bancos comerciais, que podem ser empréstimos ou redesconto de títulos. Tratase, na verdade, de uma fonte acessível de empréstimo do BACEN para os bancos comerciais. Existem os redescontos de liquidez, que são os
empréstimos para os bancos comerciais cobrirem um eventual débito na compensação de cheques, e os redescontos especiais ou seletivos, que são empréstimos autorizados pelo BACEN visando a beneficiar setores específicos. Por exemplo, para estimular a compra de máquinas agrícolas, o Banco Central abre uma linha especial de crédito, pela qual os bancos comerciais emprestam (descontam) aos produtores rurais e redescontam o título junto ao BACEN.
O Sistema Bancário Comercial é formado por agentes que estão autorizados a receber depósitos à vista. Os principais agentes incluídos nessa definição são:
-
Bancos comerciais;
-
Banco do Brasil; e
-
Caixa Econômica Federal.
Neste ponto, surge uma pergunta central: quem é o responsável pela oferta de moeda?
A oferta ou emissão de moeda é uma atribuição exclusiva do governo, através das autoridades monetárias. Portanto não depende da taxa de juros, mas da política econômica do governo, que determina a quantidade de moeda emitida por período de tempo.
Mais atenção! Apesar de a emissão de moeda não depender da taxa de juros, existem critérios bem definidos que regulamentam a oferta monetária. Basicamente, a emissão de moeda é condicionada pelo crescimento do produto da economia. Diante deste cenário podemos destacar duas situações específicas:
- se a emissão de moeda for superior à produção, ou seja, se houver excesso
de liquidez no mercado, podemos ter a elevação sistemática dos preços, também conhecida como inflação; ou
- caso o aumento de moeda seja menor que o crescimento do produto
podemos ter, entre outras consequências, crise na economia, porque a falta de moeda – fenômeno que recebe o nome de crise ou falta de liquidez – dificulta as transações e prejudica o sistema econômico, ocasionando queda do produto.
Mas como a taxa de juros pode influenciar no seu dia a dia?
Para isso responder este questionamento vamos recorrer a um exemplo bem simples. Imagine que o Sr. Silva queira abrir uma fábrica de confecções. Ele não tem dinheiro, mas tem um apartamento que está à venda. Como ele tem urgência de abrir a fábrica e não consegue vender o apartamento, então, ele vai pedir emprestado a um banco. Lá, o Sr. Silva consegue um empréstimo ao vender um título de dívida para o banco, dando seu apartamento como garantia.
Agora, ele pode comprar as máquinas, os insumos, contratar mão de obra etc., e montar sua fábrica de confecções.
Neste caso perceba que o apartamento é uma mercadoria que tem uma capacidade de pagamento muito baixa, ou seja, quando você vai a uma loja comprar máquinas, você não pode pagar suas compras com, por exemplo, a pia da cozinha. Você tem de pagar com dinheiro, certo?
O dinheiro é uma mercadoria vendida pelo banco. Assim como qualquer loja vende suas mercadorias (roupas, calçados etc.), o banco também vende a sua (dinheiro). Entretanto, o dinheiro é uma mercadoria que possui alta capacidade de pagamento, ao contrário de roupas, sapatos etc. Essa capacidade de pagamento é chamada de liquidez*. Uma mercadoria é muito líquida quando todos a aceitam como pagamento. Como o dinheiro tem uma aceitação geral (por toda a sociedade), ele é considerado a liquidez por excelência. Dessa forma, a taxa de juros é o pagamento para obtenção da liquidez, é o pagamento pelo uso do dinheiro.
*Liquidez – disponibilidade em moeda corrente e em títulos e valores que são fácil e rapidamente conversíveis em dinheiro. Fonte: Lacombe (2004).
Bem, agora que você já sabe o que é a taxa de juros, reflita: por que o seu valor varia tanto? Para umas pessoas, a taxa é mais baixa; para outras, é mais alta. Em um dia, ela está em certo patamar; no outro, já se modificou. Por que há tantas variações?
O valor da taxa de juros varia muito, porque ela depende de um fator muito importante: a expectativa dos empresários, banqueiros, governo etc., quanto ao futuro da economia. Por exemplo, à medida que as expectativas de chuva no ano são boas, ou seja, as condições ambientais são favoráveis, um agricultor fica menos preocupado com a colheita. Pois, provavelmente, ele terá uma boa colheita e assim poderá saldar todos os seus compromissos. Entretanto, se as expectativas de chuva para o ano são ruins,
esse mesmo agricultor não terá boas expectativas quanto à colheita e, consequentemente, ficará em dúvida se poderá saldar suas dívidas. Dessa forma, para melhorar as expectativas, o agricultor vai, por exemplo, reforçar a adubação do solo, aumentando seus gastos, o que imediatamente implicará em maiores custos de produção.
O mesmo acontece com a taxa de juros. À medida que as expectativas sobre o ambiente econômico futuro são boas, ou seja, as expectativas de vendas das empresas são favoráveis, os bancos cobrarão uma taxa de juros menor; num caso específico, à medida que estejam emprestando para uma empresa muito grande e sólida no mercado, as expectativas de receber a dívida são muito maiores do que quando emprestam para a padaria da esquina. Dessa forma, a taxa para umas empresas é menor do que para outras. O valor depende das
expectativas da capacidade de pagamento.
No entanto, quando as expectativas sobre o ambiente futuro são ruins – redução do montante de vendas das empresas, diminuição dos salários etc. –, os bancos cobram uma taxa de juros maior para emprestar dinheiro, aumentando os custos das empresas. Essa taxa mais alta é devida à expectativa de que as empresas venderão menos e, consequentemente, terão mais dificuldade de pagar o empréstimo. Assim, como o risco de não receber o empréstimo é maior, os bancos exigirão uma remuneração maior. Dessa forma, percebemos que, quando as expectativas das pessoas (principalmente as do setor financeiro) quanto ao futuro são boas, os juros tendem a baixar; em caso contrário, os juros tendem a subir. Mas também há uma variação de empresa para empresa ou de pessoa para pessoa, de acordo com a respectiva
capacidade de pagamento e o resultado da análise do projeto.
As expectativas, então, vão influir diretamente no valor das taxas que um banco vai cobrar para fazer um empréstimo, principalmente, num item que conhecemos como inadimplência*.
*Inadimplência – falta de cumprimento de cláusulas contratuais no prazo previsto, especialmente o não-pagamento de valores devidos na data do vencimento. Fonte: Lacombe (2004).
Resumindo
Ao final desta unidade, você já deve estar sabendo distinguir a moeda como meio de troca, unidade de conta e reserva de valor, por que as pessoas, em alguns momentos, demandam moeda, e noutros, a retêm, e assimilado o significativo papel desempenhado pela taxa de juros no estabelecimento do equilíbrio macroeconômico.
Atividades de aprendizagem
Chegamos ao final de mais uma Unidade, na qual você conheceu ou relembrou a Teoria Monetária. É muito importante que você tenha compreendido como o sistema monetário funciona, para entender como ele pode sofrer intervenções da política monetária. Caso tenha ficado com dúvidas, faça contato com o seu tutor!
Questionário 4
Seção intitulada “Questionário 4”-
O que você entendeu por liquidez?
-
O que diferencia a moeda de outros ativos existentes na economia?
-
Quem é responsável por definir os rumos da política monetária no Brasil?
-
Explique como a política monetária anda afetando a sua vida e a de sua família.
-
Por que os bancos comerciais mantêm recursos financeiros depositados no Banco Central?
-
Qual o efeito da contração monetária na taxa de juros?
-
Qual o efeito da expansão monetária na taxa de juros?
-
Por que a taxa de juros no Brasil é alta?